许可优化
许可优化
产品
产品
解决方案
解决方案
服务支持
服务支持
关于
关于
软件库
当前位置:服务支持 >  软件文章 >  时间序列模型ARIMA讲解附matlab和python代码数学建模

时间序列模型ARIMA讲解附matlab和python代码数学建模

阅读数 6
点赞 0
article_banner


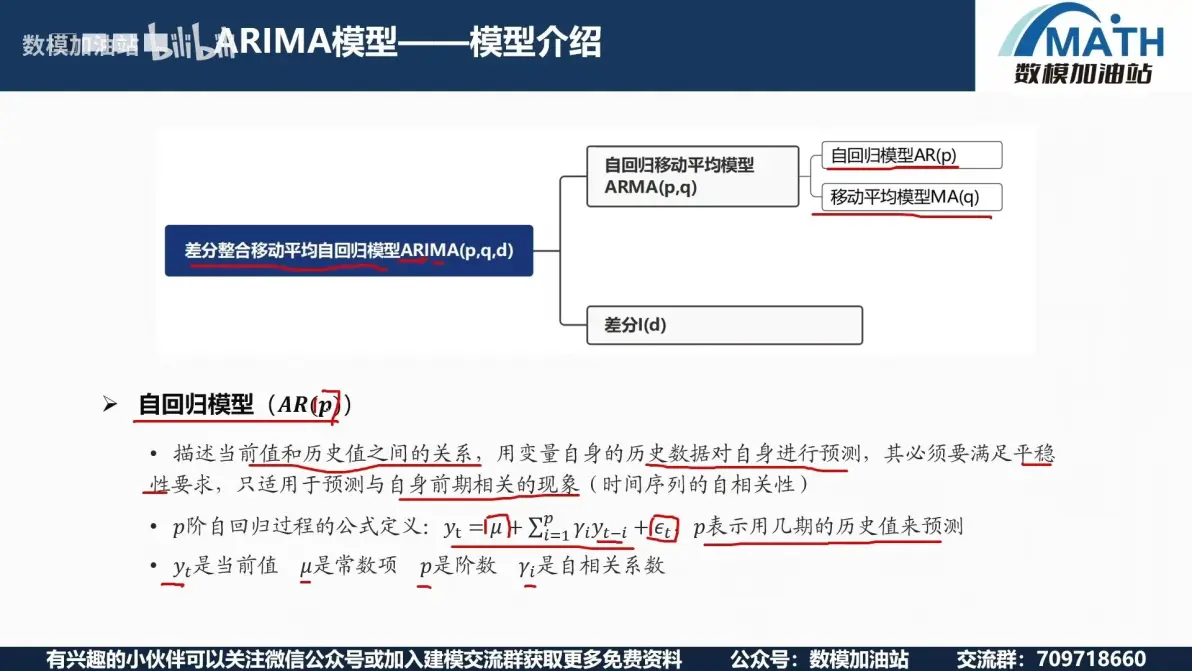
ARIMA 差分整合移动平均自回归模型

p-> AR

q-> MA

AR和MA都有一个常数项和误差项,

AR是历史之的关系,依赖于白噪声的线性组合,白噪声是随机数据

AR用来消除预测中的随机波动

ARMA(p,q)两者结合
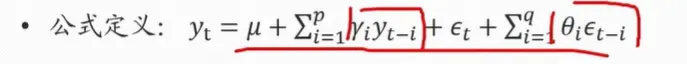
自相关系数
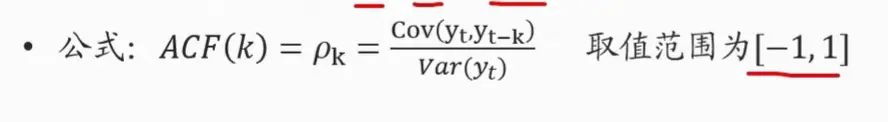
偏自相关系数
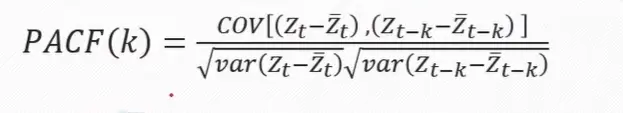
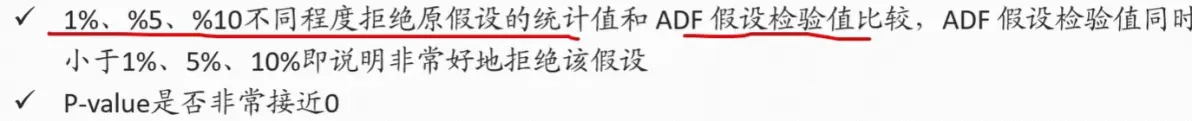
ADF检验(检验是否平稳):

平稳判断方法:

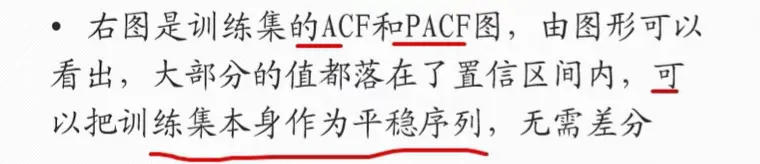
  • 图检验法(时间序列趋势图和自相关函数图)
  • ADF

游走:不平稳的特殊序列,

p越小,越平稳

五个值:

  1. Test Statistic T统计量,假设检验值
  2. p值,对应概率
  3. 延迟
  4. 测试次数
  5. T统计量小于对应值,平稳的概率就是多少

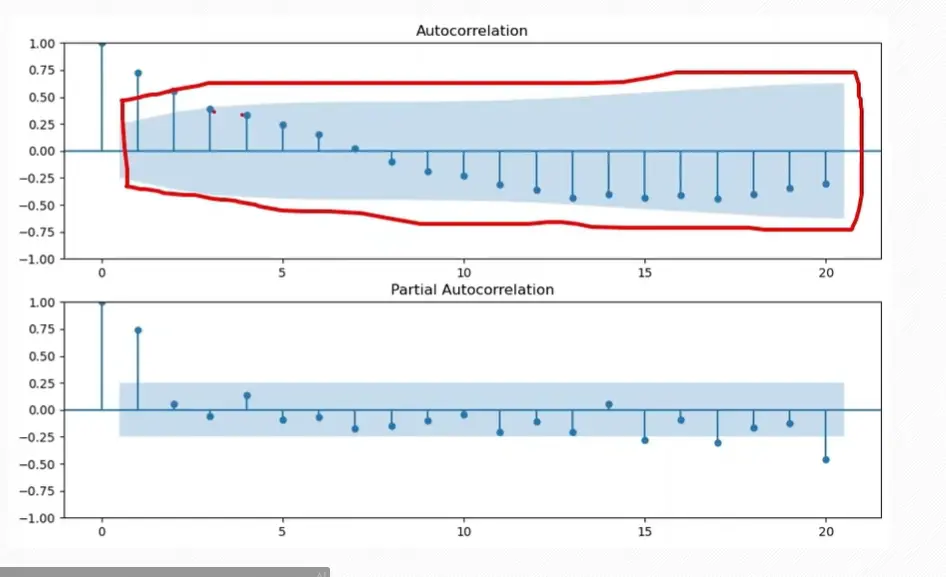
蓝色区域为置信区间

拖尾:以指数率单调递减或震荡衰减

截尾:某个时间点变得很小
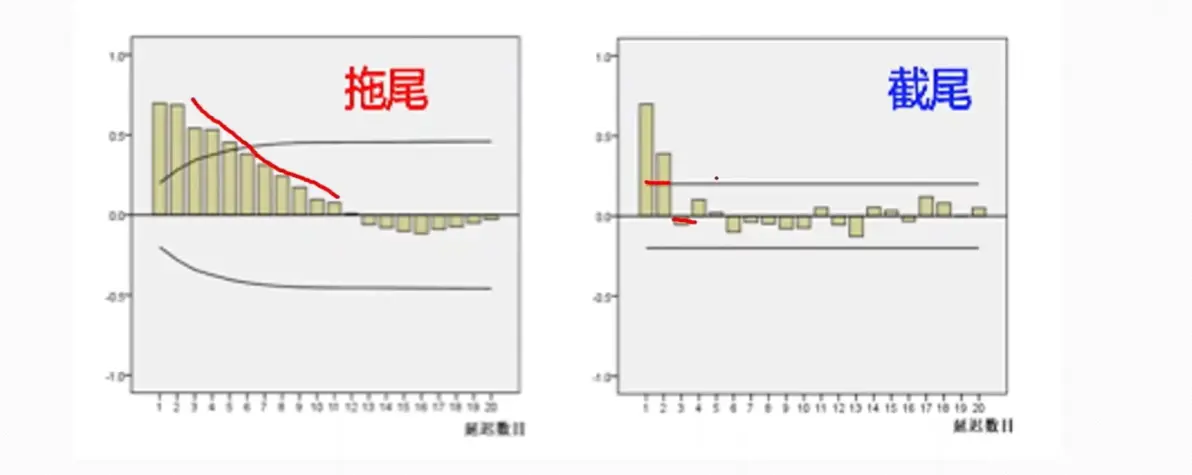
截尾特征:
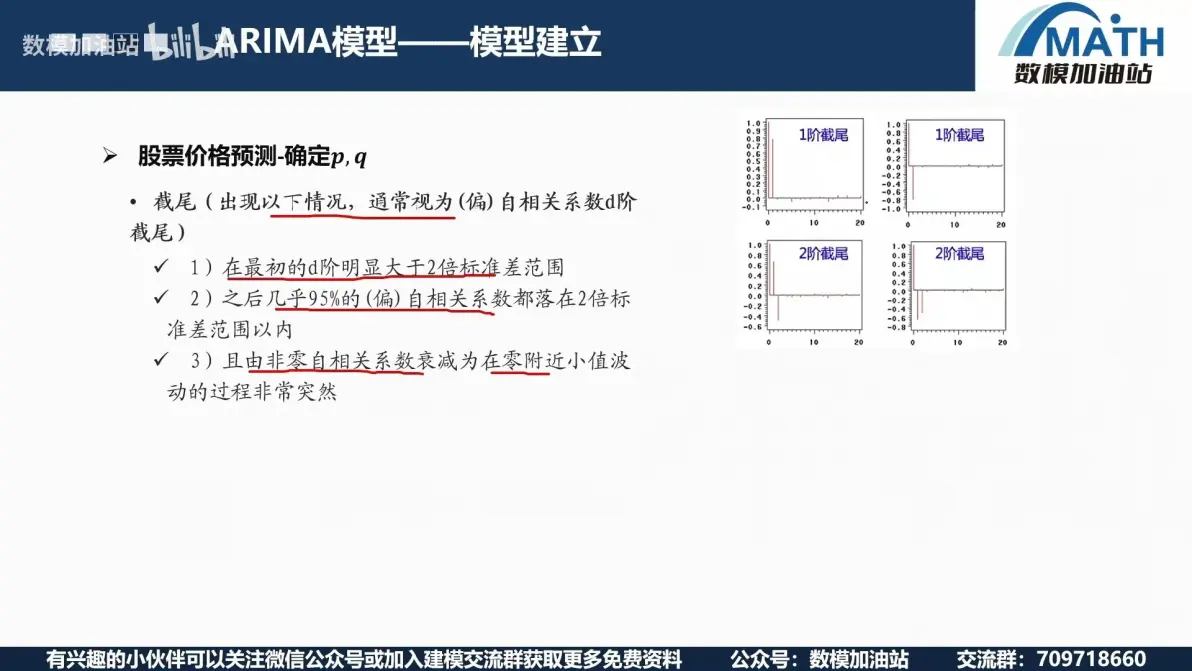

标准差就是蓝色的置信区间

拖尾特征:
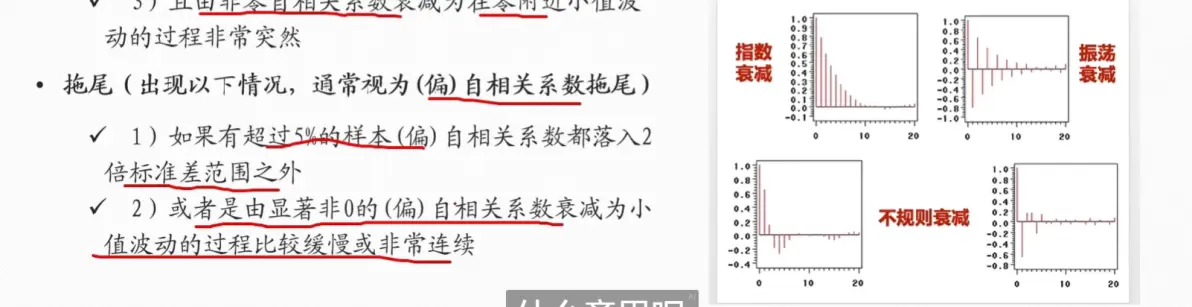

确定p,q的方式选择:
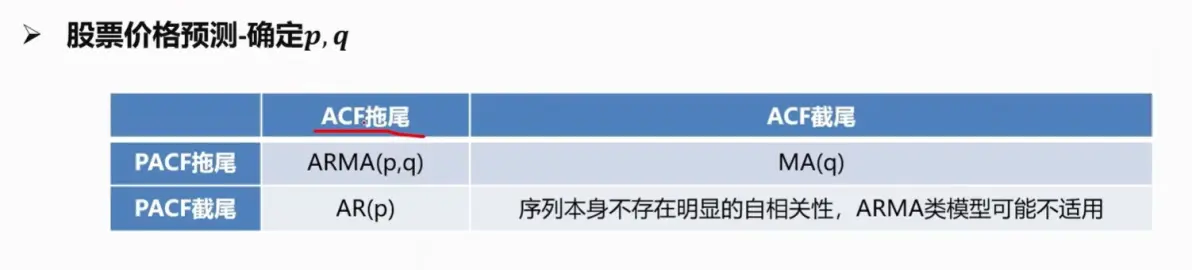

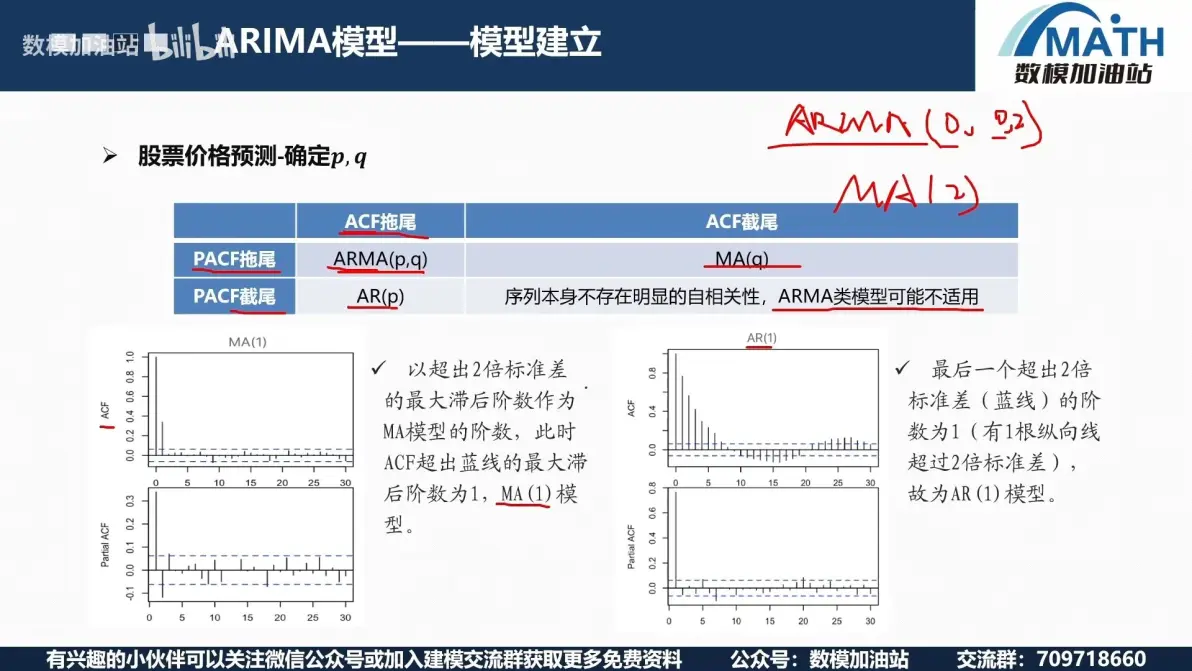
MA(q)代表 ARMA(p,q)p取0

AR同理,q取0


免责声明:本文系网络转载或改编,未找到原创作者,版权归原作者所有。如涉及版权,请联系删

相关文章
技术文档
QR Code
微信扫一扫,欢迎咨询~
customer

online

联系我们
武汉格发信息技术有限公司
湖北省武汉市经开区科技园西路6号103孵化器
电话:155-2731-8020 座机:027-59821821
邮件:tanzw@gofarlic.com
Copyright © 2023 Gofarsoft Co.,Ltd. 保留所有权利
遇到许可问题?该如何解决!?
评估许可证实际采购量? 
不清楚软件许可证使用数据? 
收到软件厂商律师函!?  
想要少购买点许可证,节省费用? 
收到软件厂商侵权通告!?  
有正版license,但许可证不够用,需要新购? 
联系方式 board-phone 155-2731-8020
close1
预留信息,一起解决您的问题
* 姓名:
* 手机:

* 公司名称:

姓名不为空

姓名不为空

姓名不为空
手机不正确

手机不正确

手机不正确
公司不为空

公司不为空

公司不为空