


软件

产品


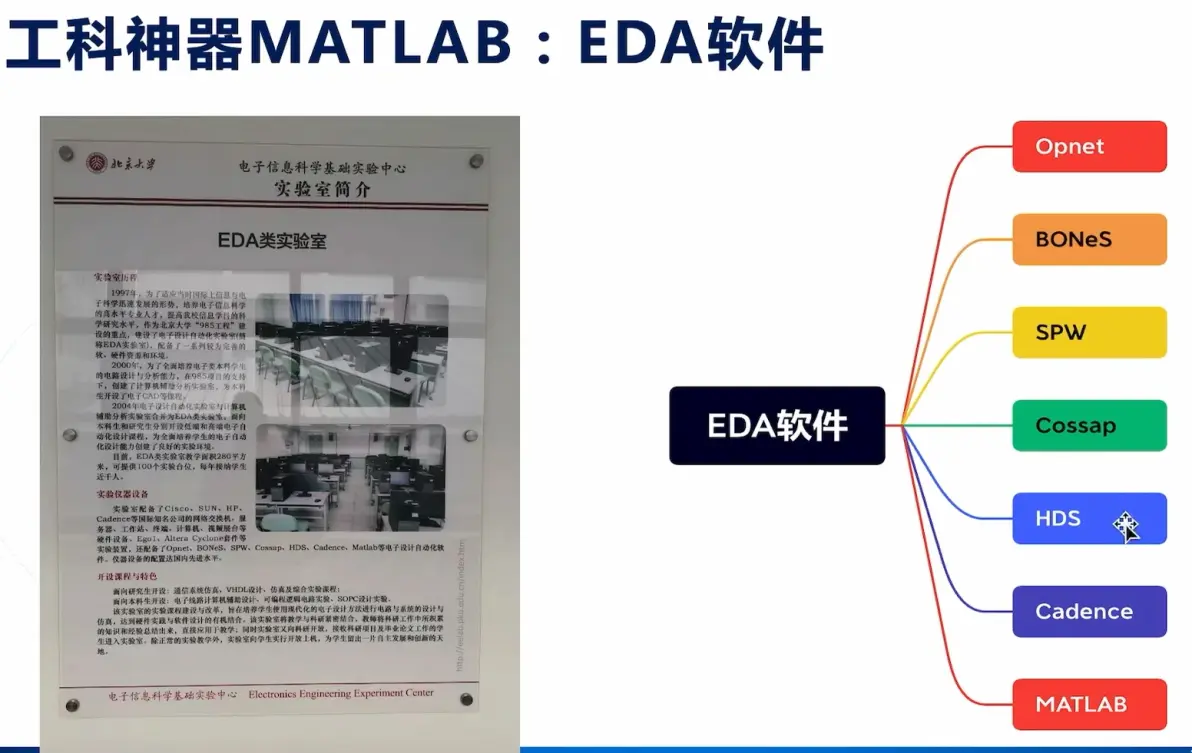
近年来,全球半导体产业风云变幻,美国对EDA(电子设计自动化)软件的出口管制持续升级。从2022年禁止3nm以下先进制程EDA工具,到2025年要求Synopsys、Cadence、西门子EDA三大巨头全面暂停对华服务,技术封锁的寒流已渗透至芯片设计全流程。在此背景下,开发自主可控的EDA软件不再是选择题,而是关乎中国半导体产业生死存亡的必答题。
在EDA工具链中,MATLAB的身影无处不在。作为一款集算法开发、数据可视化、数值计算于一体的商业数学软件,MATLAB通过Simulink等组件深度嵌入芯片设计流程:
然而,过度依赖MATLAB的风险已显现。2022年哈工大、哈工程被禁用MATLAB事件敲响警钟:一旦失去技术支持,依赖MATLAB构建的算法库和工具链将面临瘫痪风险。
面对技术封锁,中国科研界正以“板凳要坐十年冷”的决心推进EDA软件国产化。其中,北京大学数学科学学院李若教授带领团队开发的北太天元软件(Beitian Software)已取得阶段性成果,尤其在兼容MATLAB语法和核心算法工具箱方面实现突破。
尽管北太天元在核心算法和EDA场景适配上取得突破,但要实现全流程替代仍需跨越三道鸿沟:
从MATLAB的深度应用到北太天元的攻坚突破,中国EDA产业正经历“破茧成蝶”的关键期。数据显示,2025年中国EDA市场规模预计达184.9亿元,但国产化率仍不足25%。北太天元的实践证明,通过聚焦核心算法突破和场景化定制,中国自主EDA工具已从“可用”迈向“好用”的新阶段。
封锁从来不是终点,而是技术赶超的起点。从北太天元到华大九天的模拟电路工具,中国EDA产业正以“蚂蚁啃骨头”的韧劲,在数学算法、工程实现、生态构建等维度持续突破。或许在不久的将来,当人们谈起EDA时,不再只有Synopsys和Cadence,还有中国自主创新的“北太天元们”。
025年5月30日,美国商务部再度升级对华技术封锁,要求美国及欧洲主要电子设计自动化(EDA)软件供应商暂停向中国出口相关软件,除非获得美国政府颁发的出口许可证。这一举措被视为华盛顿遏制中国半导体产业发展的最新动作,其影响已从先进制程扩展至全链条技术限制。
EDA软件是集成电路设计不可或缺的工具链,贯穿从架构设计、逻辑验证到物理实现的完整流程。以Cadence、Synopsys和西门子EDA为首的三大巨头占据全球超80%市场份额,其工具支持从14纳米到3纳米乃至更先进制程的芯片研发。此次禁令升级后,任何涉及中国企业的交易均需通过美国商务部工业和安全局(BIS)的逐案审查。 数据显示,2024财年,Synopsys在中国市场收入近10亿美元,占其总营收的16%;Cadence的中国市场收入达5.5亿美元,占比12%。禁令直接冲击这些企业的营收预期——Synopsys预计2025年中国市场收入将同比下滑,Cadence则坦言“全球贸易限制导致不确定性加剧”。
与2022年仅针对3纳米以下制程及GAA-FET(全环绕栅极晶体管)技术的限制不同,此次禁令将管控范围扩大至更广泛的芯片设计场景。GAA-FET作为延续摩尔定律的关键技术,被视为3纳米以下制程的核心,但此次封锁的连锁反应已波及14纳米以上成熟制程。 西门子EDA在声明中承认:“美国政府已明确要求对华出口EDA软件实施新管制。”这一政策转向迫使国际厂商重新评估其在中国市场的布局。Cadence虽未直接回应禁令细节,但其股价在消息公布后单日暴跌10.7%,折射出市场对技术脱钩的担忧。
除了EDA工具链的直接封锁,美国对MATLAB软件的出口管制进一步加剧了中国技术生态的脆弱性。MATLAB作为一款集算法开发、数据可视化、数值计算于一体的商业数学软件,深度嵌入芯片设计、人工智能、航空航天等多个领域:
美国对EDA的管制加剧了全球半导体产业的分裂风险。中国已将EDA列为“十四五”科技攻关重点领域,并计划到2025年将国产化率从15%提升至25%。与此同时,中国通过限制稀土出口等反制措施,试图平衡技术博弈中的筹码。
行业分析师指出,技术封锁虽在短期内对中国芯片设计企业造成冲击(如设计效率下降40%、流片成本上升30%),但长期看将倒逼国产EDA生态成熟。正如业内所言:“封锁不会终结创新,只会改变路径。”在这场技术马拉松中,中国EDA产业正以“自主可控”为目标,重塑全球半导体竞争格局。
免责声明:本文系网络转载或改编,未找到原创作者,版权归原作者所有。如涉及版权,请联系删
 技术文档
 推荐好文



 155-2731-8020




